
Ketika melihat di sekitar, kita akan menjumpai berbagai macam fasilitas yang dibangun oleh Pemerintah Daerah, seperti jalan, jembatan, penerangan jalan atau gedung-gedung pemerintahan yang digunakan untuk pelayanan publik baik untuk Pendidikan maupun kesehatan. Apakah kita tahu darimana pemerintah daerah dapat membangun semua itu?
Apakah yang dimaksud APBD?
Seluruh fasilitas yang dibangun tersebut direncanakan dalam sebuah dokumen yang menjadi dasar dalam pelaksanaan seluruh program dan kegiatan di daerah. Dokumen tersebut adalah APBD atau Anggaran Pendapatan dan Belanja Daerah. Menurut Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah, APBD merupakan rencana keuangan tahunan pemerintah daerah yang ditetapkan dengan Peraturan Daerah.
APBD memiliki fungsi sebagai berikut:
- Otorisasi, bahwa APBD menjadi dasar untuk melaksanakan pendapatan dan belanja daerah pada tahun berjalan
- Perencanaan, bahwa APBD menjadi pedoman bagi manajemen dalam merencanakan kegiatan pada tahun berjalan
- Pengawasan, bahwa APBD menjadi pedoman untuk menilai kesesuaian antara kegiatan penyelenggaraan pemerintahan daerah dengan ketentuan yang telah ditetapkan
- Alokasi, bahwa APBD diarahkan untuk menciptakan lapangan pekerjaan agar dapat mengurangu pengangguran dan pemborosan sumber daya serta meningkatkan efisiensi dan efektivitas perekonomian
- Distribusi, bahwa Kebijakan APBD harus memperhatikan rasa keadilan dan kepatutan
- Stabilisasi, bahwa APBD menjadi alat untuk memelihara dan mengupayakan keseimbangan fundamental perekonomian daerah.
APBD terdiri dari 3 (tiga) unsur, yaitu pendapatan daerah, belanja daerah dan pembiayaan. Pendapatan daerah adalah semua hak yang daerah diakui sebagai penambah nilai kekayaan bersih dalam periode tahun anggaran berjalan. Belanja daerah adalah semua kewajiban pemerintah daerah yang diakui sebagai pengurang nilai kekayaan bersih dalam periode tahun anggaran berjalan. Sedangkan pembiayaan adalah setiap penerimaan yang perlu dibayar kembali dan/atau pengeluaran yang akan diterima kembali, baik pada tahun anggaran berjalan maupun pada tahun-tahun anggaran berikutnya.
Siapakah yang Menyusun APBD?
APBD disusun oleh Tim Anggaran Pemerintah Daerah (TAPD) yaitu tim yang bertugas menyiapkan dan melaksanakan kebijakan kepala daerah dalam rangka penyusunan APBD. TAPD dipimpin oleh Sekretaris Daerah yang dibantu oleh pejabat perencana daerah, penjabat pengelola keuangan daerah dan pejabat lainnya sesuai dengan kebutuhan. TAPD bertugas untuk membahas kebijakan pengelolaan keuangan daerah, kebijakan anggaran pemerintah daerah, melaksanakan penyusunan dan pembahasan mulai dari KUA/PPAS hingga menjadi RAPBD. Setelah menjadi RAPBD, TAPD menyampaikannya ke DPRD sebagai wakil dari masyarakat untuk dibahas dan disetujui Bersama antara Pemerintah Daerah dan DPRD. Setelah dilakukan evaluasi oleh Gubernur, maka APBD dapat ditetapkan dan dilaksanakan untuk tahun yang berkenaan.
Kapankah APBD Disusun dan Ditetapkan?
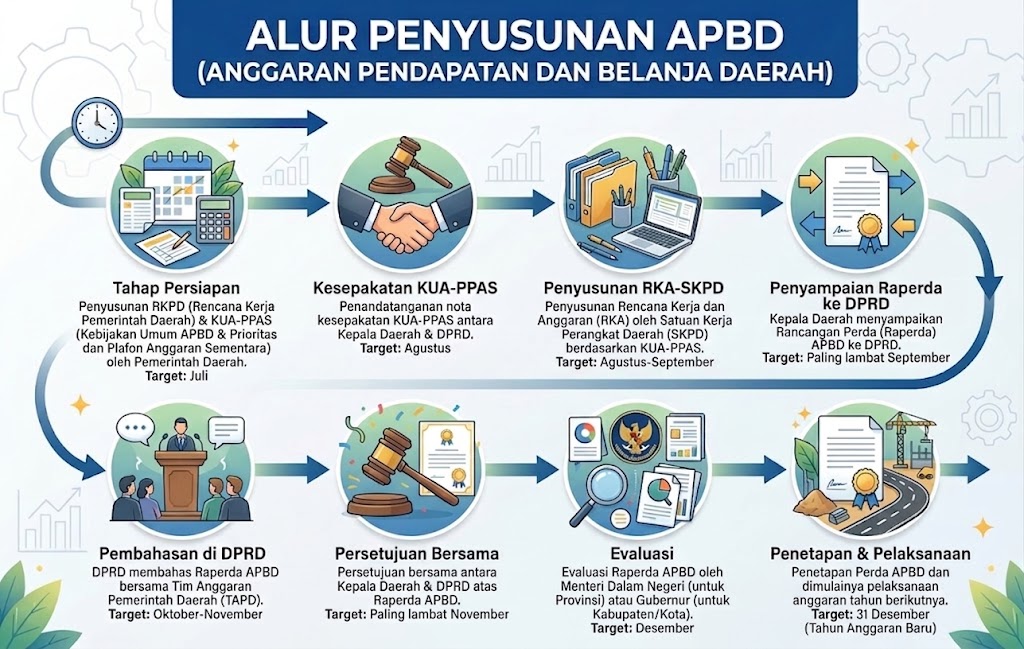
APBD tidak disusun sekaligus menjelang akhir tahun, tetapi melalui rangkaian proses yang dimulai jauh sebelum tahun anggaran berjalan. Secara umum, penyusunan APBD tahun berikutnya dimulai dari proses perencanaan pembangunan daerah, kemudian dilanjutkan dengan penyusunan Kebijakan Umum APBD (KUA) dan Prioritas dan Plafon Anggaran Sementara (PPAS), penyusunan RKA-SKPD, penyusunan Rancangan Peraturan Daerah (Ranperda) tentang APBD, pembahasan bersama DPRD, evaluasi, hingga akhirnya ditetapkan menjadi Peraturan Daerah tentang APBD. Ketentuan utama mengenai proses tersebut terdapat dalam PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah, yang saat ini berstatus berlaku.
Secara garis besar, jadwal pentingnya adalah sebagai berikut:
| Tahapan | Batas waktu/keterangan |
| Penyampaian rancangan KUA dan PPAS kepada DPRD | Paling lambat minggu kedua Juli |
| Kesepakatan KUA dan PPAS | Paling lambat minggu kedua Agustus |
| Penyusunan RKA-SKPD dan Ranperda APBD | Setelah KUA-PPAS disepakati |
| Persetujuan bersama Kepala Daerah dan DPRD | Paling lambat 1 bulan sebelum tahun anggaran dimulai |
| Evaluasi Ranperda APBD | Setelah persetujuan bersama |
| Penetapan Perda APBD dan Perkada tentang Penjabaran APBD | Paling lambat 31 Desember tahun sebelumnya |
Ketentuan mengenai penyampaian KUA dan PPAS serta batas waktu kesepakatannya terdapat dalam Pasal 90 PP 12/2019. Sementara itu, penetapan Perda APBD dan Perkada penjabaran APBD dilakukan paling lambat 31 Desember tahun anggaran sebelumnya.
Bagaimanakah APBD Disusun?
Penyusunan APBD yang menjadi dasar dalam pemenuhan program dan kegiatan oleh pemerintah daerah disusun berdasarkan alur yang dimulai dari perencanaan, penganggaran sampai pada penetapan oleh DPRD. Penyusunan APBD melalui tahapan:
- Perencanaan pembangunan daerah
Proses APBD pada dasarnya berawal dari perencanaan pembangunan daerah. Pemerintah daerah menyusun RKPD sebagai rencana kerja pemerintah daerah untuk satu tahun yang memuat prioritas pembangunan serta rencana kerja dan pendanaan. Dengan demikian, anggaran seharusnya mengikuti prioritas pembangunan, bukan sekadar mengumpulkan usulan belanja dari masing-masing perangkat daerah. Pedoman penyusunan RKPD sendiri ditetapkan setiap tahun melalui peraturan Menteri dalam Negeri.
- Penyusunan KUA dan PPAS
Tahap kedua merupakan pernyusunan KUA (Kebijakan Umum Anggaran) yang menggambarkan kebijakan umum pendapatan, belanja dan pembiayaan daerah dengan berdasarkan pada RKPD yang telah disusun, sedangkan PPAS (Prioritas dan Plafon Anggaran Sementara) memberikan prioritas dan batas anggaran sementara sebagai dasar bagi perangkat daerah dalam menyusun anggaran. Rancangan KUA dan PPAS kemudian dibahas dan disepakati bersama antara kepala daerah dan DPRD. Setelah disepakati, dokumen tersebut menjadi pedoman penyusunan RKA-SKPD.
- Penyusunan RKA-SKPD
Selanjutnya, setiap perangkat daerah menyusun RKA-SKPD (Rencana Kerja dan Anggaran- Satuan Kerja Perangkat Daerah) yang merinci setiap program dan kegiatan yang akan dilaksanakan dalam tahun anggaran berkenaan. RKA-SKPD memuat antara lain program, kegiatan, subkegiatan, target kinerja, indikator kinerja, kebutuhan belanja serta sumber pendanaannya.
RKA kemudian disampaikan untuk dilakukan verifikasi oleh TAPD. Verifikasi antara lain melihat kesesuaiannya dengan KUA-PPAS, dokumen perencanaan, indikator kinerja, standar harga satuan, analisis standar belanja, kebutuhan BMD dan ketentuan lainnya.
- Penyusunan RAPBD
RKA-SKPD yang telah diverifikasi menjadi salah satu bahan dalam penyusunan Rancangan Peraturan Daerah tentang APBD (RAPBD). Pada tahap ini, pemerintah daerah melalui PPKD/TAPD mengonsolidasikan seluruh rencana pendapatan, belanja dan pembiayaan dari perangkat daerah menjadi satu rancangan APBD.
- Pembahasan Bersama DPRD
RAPBD kemudian disampaikan oleh kepala daerah kepada DPRD untuk dibahas bersama. Pembahasan ini penting karena APBD merupakan instrumen kebijakan daerah yang harus mencerminkan prioritas pembangunan serta kemampuan keuangan daerah. Hasil pembahasan kemudian dituangkan dalam persetujuan bersama antara kepala daerah dan DPRD.
- Evaluasi RAPBD
Setelah memperoleh persetujuan bersama, rancangan Perda APBD dan rancangan Perkada tentang Penjabaran APBD disampaikan untuk dievaluasi oleh pemerintah yang berwenang sesuai ketentuan. Tujuannya antara lain memastikan rancangan APBD tidak bertentangan dengan peraturan perundang-undangan, kepentingan umum, kebijakan nasional, serta ketentuan pengelolaan keuangan daerah.
- Penyempurnaan dan Penetapan
Apabila terdapat hasil evaluasi yang harus ditindaklanjuti, pemerintah daerah bersama DPRD melakukan penyempurnaan. Setelah proses tersebut selesai, Perda tentang APBD ditetapkan, kemudian ditetapkan pula Perkada tentang Penjabaran APBD. Penetapan APBD dilakukan paling lambat 31 Desember tahun sebelumnya, sehingga pada 1 Januari tahun anggaran baru pemerintah daerah sudah memiliki dasar anggaran untuk melaksanakan kegiatan
- Penyusunan DPA dan Pelaksanaan APBD
Setelah APBD ditetapkan, perangkat daerah menyusun DPA-SKPD (Dokumen Pelaksanaan Anggaran SKPD) sebagai dasar pelaksanaan anggaran pada masing-masing perangkat daerah. Setelah DPA ditetapkan, kegiatan dapat dilaksanakan sesuai anggaran, target kinerja dan ketentuan yang telah ditetapkan.
Bagaimana jika APBD ditetapkan tidak tepat waktu?
Ketepatan waktu penetapan APBD penting karena APBD merupakan dasar bagi pemerintah daerah untuk melaksanakan program, kegiatan, pelayanan publik, dan belanja daerah pada tahun anggaran yang bersangkutan. Apabila penetapan APBD mengalami keterlambatan, pemerintah daerah tidak berarti berhenti menjalankan pemerintahan. PP Nomor 12 Tahun 2019 mengatur bahwa dalam kondisi tersebut kepala daerah dapat melaksanakan pengeluaran setiap bulan paling tinggi sebesar 1/12 dari jumlah pengeluaran APBD tahun anggaran sebelumnya. Pengeluaran tersebut dibatasi untuk keperluan mendesak sesuai ketentuan peraturan perundang-undangan.
Oleh sebab itu, APBD yang ditetapkan tepat waktu memberikan kepastian bagi pemerintah daerah untuk memulai tahun anggaran dengan dasar hukum dan perencanaan yang jelas. Ketepatan waktu APBD bukan sekadar memenuhi jadwal administratif, tetapi menjadi bagian penting dari kualitas tata kelola keuangan daerah karena berkaitan dengan kepastian pelaksanaan program, pelayanan kepada masyarakat, pengadaan barang dan jasa, serta pencapaian target pembangunan daerah.
Berdasarkan Pasal 312 UU Nomor 23 Tahun 2014 tentang Pemerintahan Daerah, kepala daerah dan DPRD wajib menyetujui bersama Ranperda APBD paling lambat 1 bulan sebelum dimulainya tahun anggaran. Apabila kepala daerah dan DPRD tidak menyetujui bersama Ranperda APBD sebelum tahun anggaran dimulai, dikenakan sanksi administratif berupa tidak dibayarkannya hak-hak keuangan selama 6 bulan.
Keterlambatan penetapan APBD tidak serta-merta dikenakan denda berupa pembayaran sejumlah uang oleh pemerintah daerah. Peraturan perundang-undangan mengatur adanya sanksi administratif apabila kepala daerah dan DPRD tidak menyetujui bersama rancangan Perda tentang APBD sesuai batas waktu yang ditentukan. Sanksi tersebut berupa tidak dibayarkannya hak-hak keuangan selama enam bulan. Penerapan sanksi juga mempertimbangkan pihak yang menyebabkan keterlambatan. Oleh karena itu, ketepatan waktu penyusunan dan penetapan APBD bukan hanya persoalan administratif, tetapi juga merupakan bagian penting dari disiplin dan tata kelola keuangan daerah.
APBD bukan sekadar angka dalam dokumen pemerintah akan tetapi didalamnya terdapat rencana pendapatan dan belanja yang akan menentukan bagaimana pembangunan dan pelayanan publik dilaksanakan serta dirasakan oleh masyarakat. Karena itu, mari kenali APBD, pahami bagaimana prosesnya, dan ikut mengawasi penggunaannya. Semakin masyarakat memahami APBD, semakin besar pula ruang untuk memastikan setiap rupiah anggaran daerah dikelola secara transparan, akuntabel, efektif, dan dan efisien serta memberikan manfaat nyata bagi masyarakat.
APBD adalah uang publik. Mari bersama-sama mengawal agar setiap rupiah kembali menjadi manfaat bagi masyarakat dan kemajuan daerah.
